AI 深透率,可能没那么高

9 月底 OpenAI 开 DevDay,报了个很唬人的数字:ChatGPT 每周有 12 亿人在用。两周后,Karpathy 扔出另一个数字:全世界真正见过前沿 AI 全力运转的人,大约只有 5000 个。两者差了整整 24 万倍。
这两个数字,老冯都有切身体感。我常年挂着十几个顶配订阅,同时指挥十几个 Agent 连轴转;身边大多数朋友用 AI,却还停留在改文案、查资料、陪聊解闷。同样叫“用 AI”,大家用的根本不是一个东西。
像我这样重度折腾 AI 的人,到底有多少?我在《AGI 机关枪发下来了》里估过,可能也就几万到十几万人。今天再扒一遍公开数据,做笔毛估估的账。结论是:AI 的“用过率”不低了,但“用深率”依然低得惊人。
Karpathy 漏斗里的断档
10 月 11 日,Karpathy 把自己 4 月写的一段话改成了四层漏斗(帖子解读)。这位 OpenAI 联合创始人今年 5 月刚加入 Anthropic,算是清楚前沿实验室水深水浅的人。他按理解和使用深度,把全球人口分成四层:
- 约 60 亿人(75%):基本没碰过大模型;
- 10~20 亿人(约 20%):用免费聊天机器人,把它当搜索引擎和码字助手;
- 约 2000 万人(0.2%):拿前沿模型做数学、写代码,亲眼见过几周、几个月的项目被 Agent 一个 Prompt 干完;
- 约 5000 人:在顶级实验室内部,看着成千上万个 Agent 连续几周协作,做超大型软件工程、挖零日漏洞、推进数学前沿。
Karpathy 承认这些数是凭直觉拍的。作为体感坐标,老冯认同这个形状,但从 2000 万直接跳到 5000,一步缩水 4000 倍,明显断档了。
夹在中间的野生重度玩家,没有实验室的无限算力,却能同时指挥十几、几十个 Agent,早就超出了“用 Claude Code 写写代码”的范畴。这就是我想补上的空档。
先上结论:五层漏斗
按 2026 年 10 月估算,我把使用深度分成五层:
- L1 聊天用户:约 20 亿。最近一个月用过 AI 聊天助手;
- L2 桌面 Agent 用户:约 4500 万。每周至少让 Claude Code、Codex、ChatGPT Work 这类工具动手干一次活;
- L3 满血玩家:约 200 万。能把一个 200 美元的顶配订阅稳定用满;
- L4 舰队指挥官:约 8 万。常态化同时跑十个以上 Agent,养着一堆顶配订阅;
- L5 实验室内部:约 5000 人。前沿实验室里,算力基本不设限的核心人员。
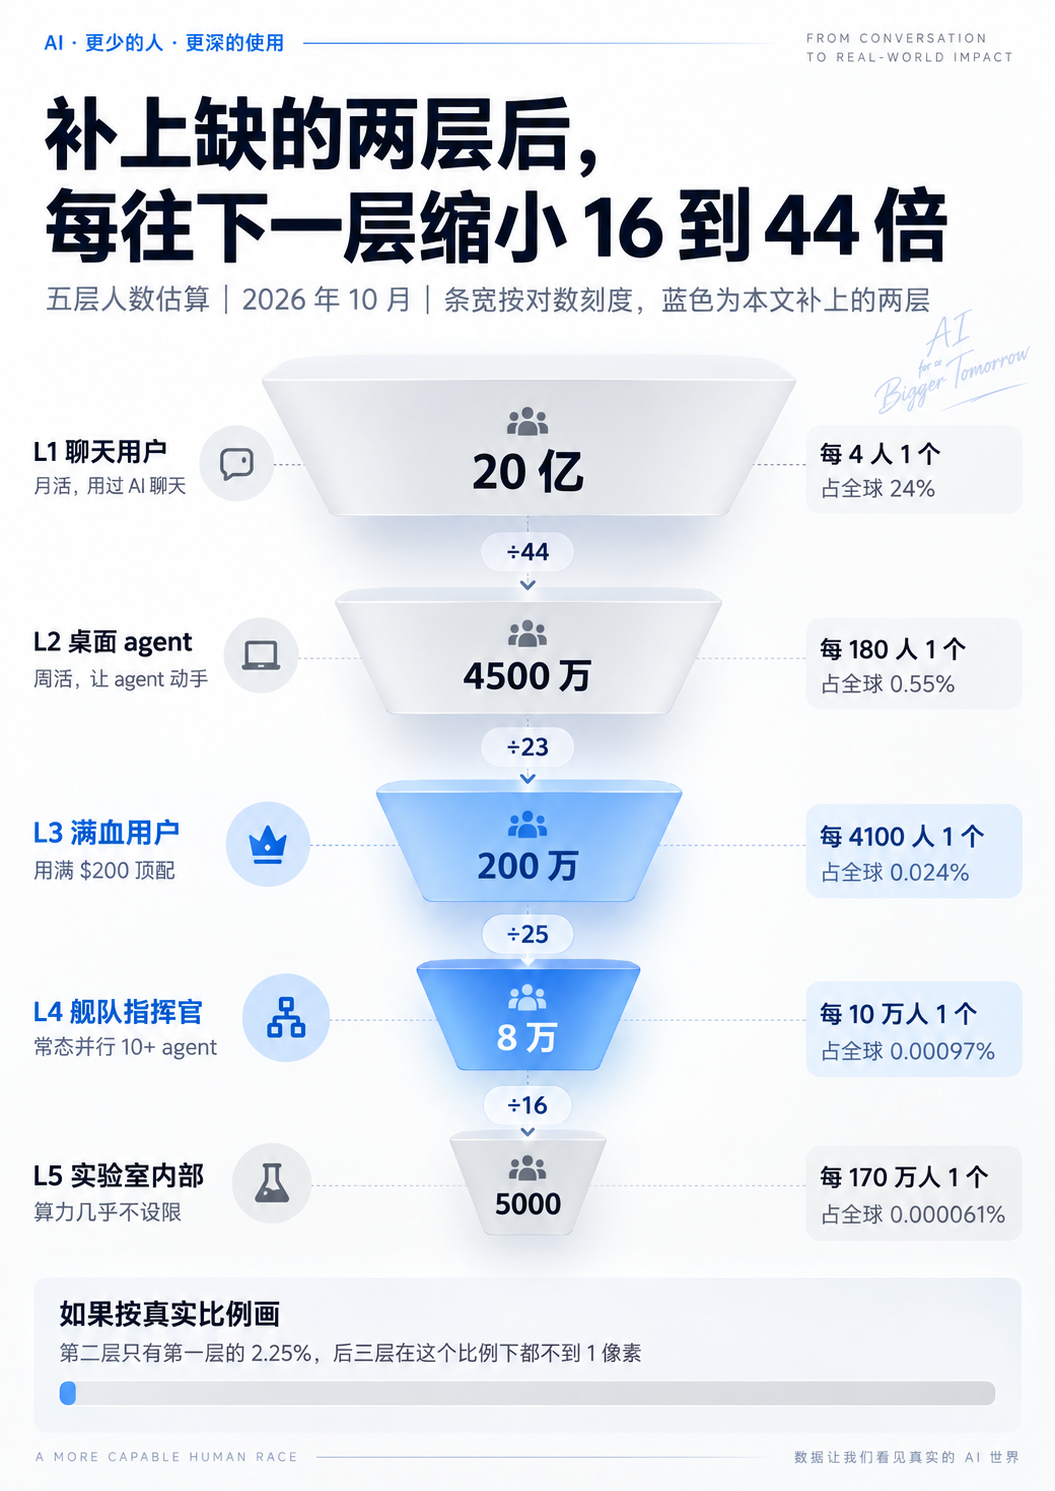
这张图必须用对数刻度,不然下面四层就缩成一条线。地球上每 4 个人里有 1 个用过 AI,但每 10 万人里,才挑得出 1 个指挥 Agent 舰队的人。
两头好算:L1、L2 和 L5
做费米估算,先找有公开数据兜底的部分,再推中间的暗箱。
L1 聊天用户:约 20 亿
口径是近一个月用过任意 AI 聊天助手的独立自然人,分三块估:
- ChatGPT:DevDay 官方披露了 12 亿周活;
- Gemini:8 月突破 10 亿月活。假设其中四分之一不用 ChatGPT,净增量约 2.6 亿;
- 国内:截至 2026 年上半年,生成式 AI 用户超过 7 亿。这是半年内用过的口径,打八折换算成月活,约 6 亿。
合计约 20 亿,占全球人口的 24%。微软用设备遥测得到的数更低:今年 6 月,全球 15~64 岁人口里有 18.8% 用过生成式 AI。不过微软也说,下版报告扩大统计口径后,中国的数字会明显上调,所以我把它当下限看。
L2 桌面 Agent 用户:约 4500 万
OpenAI 给了明牌:Codex 和 ChatGPT Work 的周活合计超过 3500 万。
Claude Code 没公布过绝对用户数,只在今年 2 月透露过年化收入超过 25 亿美元,周活六周翻倍。可以从两头反推:
- 收入:Anthropic 7 月底总年化收入 650 亿美元。假设 Claude Code 占 15%~20%,每个周活用户月均贡献 100~150 美元,算出来是 600 万到 1100 万人;
- 调查:JetBrains 的问卷里,39% 的职业开发者在工作中用 Claude Code。全球约 4000 万职业开发者,考虑到样本偏活跃,打个对折也是 800 万上下。
两边对得上,就取 800 万。Cursor、Copilot Agent、Gemini CLI 等再加 700 万,国内 Trae、Qoder 和各家的 Coding Plan 约 500 万。国内这块公开数据最薄,基本靠圈内体感估。
合计约 5500 万,扣掉同时用两三个工具的重叠用户,取 4500 万,占全球人口的 0.55%。其中真正拿来写代码的约 2000 万,也对上了 Karpathy 的第三层。
L5 实验室核心人员:约 5000 人
直接采用 Karpathy 的估算,再拿编制交叉核对:OpenAI 今年 3 月约 4500 人,计划年底扩到 8000 人;Anthropic 年初约 4000 人。算上其他几家,顶尖实验室总人数在两三万量级。
剔除行政、销售和外围团队,能直接调用内部前沿系统、算力几乎不设限的核心研发,估在 5000 人很合理;口径放宽,顶多 1.5 万。
中间的暗箱:从花钱找人
L3 和 L4 没有公开用户数,但钱的流向能提供线索。
10 月 5 日,a16z 第七版《消费级生成式 AI 百强榜》首次引入 YipitData 美国信用卡面板的真实花费排名。账单是一条极陡的幂律:
- 付费用户月消费中位数只有 25 美元,就是一个基础会员,这几年几乎没涨;
- 前 10% 的用户贡献了约一半流水;
- 前 1% 贡献了 19.5%,超过倒数一半人的总和(16.6%)。他们人均每月花 903 美元,比 18 个月前涨了 80%,主要用于自动化、产品开发和内容创作;
- 只有 13% 的付费用户会为第二个 AI 产品掏钱。
企业端更夸张:Ramp 的数据显示,OpenAI 和 Anthropic 的企业收入里,前 1% 的客户贡献了 80%。
账本背面是补贴。SemiAnalysis 测算,200 美元/月的 ChatGPT Pro 榨干后,算力按 API 价格折算高达 1.4 万美元,Claude Max 20x 也值约 8000 美元。OpenAI 顶配用户只要用到 5.7% 的理论上限,平台就开始亏钱。海量轻度用户,正在养金字塔尖那一小撮算力吞金兽。
用前 10% 和前 1% 的消费份额拟合帕累托尾部,幂指数约 1.7,便能外推前千分之一的画像:
| 分位 | 月花费门槛 | 人均月花费 | 大致相当于 |
|---|---|---|---|
| 前 1% | 约 370 美元 | 903 美元(a16z 实测) | 一两个 200 美元顶配,外加一堆周边工具 |
| 前 0.1% | 约 1400 美元 | 约 3500 美元(外推) | 七到十八个 200 美元顶配同时在烧 |
这差不多就是 Agent 舰队的财务画像。因此,我用付费用户的前 1% 对应 L3,前 0.1% 对应 L4。
分母怎么算?ChatGPT 今年 2 月已有 5000 万以上付费用户;在 a16z 的面板里,其付费体量约为 Claude 或 Gemini 的 3 倍。把御三家、编程工具和其他垂类产品去重,全球付费用户我估在 1.2 亿,区间为 8000 万到 1.5 亿。
L3 满血玩家:约 200 万
1.2 亿的 1% 是 120 万,这是自己刷卡的部分。还有公司买单的重度用户:Jellyfish 跟踪的工程师里,最顶端的 2% 每周要烧掉 5 亿 Token,跑高度自治的多 Agent 流水线。这批人我估在 60~80 万,加起来约 200 万。
使用行为也能交叉验证。OpenAI 的 Codex 论文提到,超过 10% 的用户每周某个时刻会同时管理 3 个以上 Agent。若只算常态化这么干的,我估约占 L2 的 4%,即 180 万,和前面的结果接近。
L4 舰队指挥官:约 8 万
1.2 亿的千分之一是 12 万。但 a16z 提到,头部消费中不少钱花在视频生成、视觉设计上。我假设其中一半不是在养 Agent 舰队,扣掉后剩 6 万;再加上用公司 API 预算跑集群的工程师约 2 万,合计 8 万。换一把尺子,取 L2 的千分之一到千分之二,是 4.5 万到 9 万,也在这个范围。
强度上可以参考 OpenAI 的内部数据:其 P99(前 1%)重度用户每天跑 60 多个 Agent 小时,差不多是 3 个 Agent 连轴转。外面的 L4 舰队指挥官,日常强度通常是这个数的 3 到 10 倍。
十九个月:漏斗是怎么长出来的
用同一套方法回推到 2025 年 3 月,按季度画出漏斗:
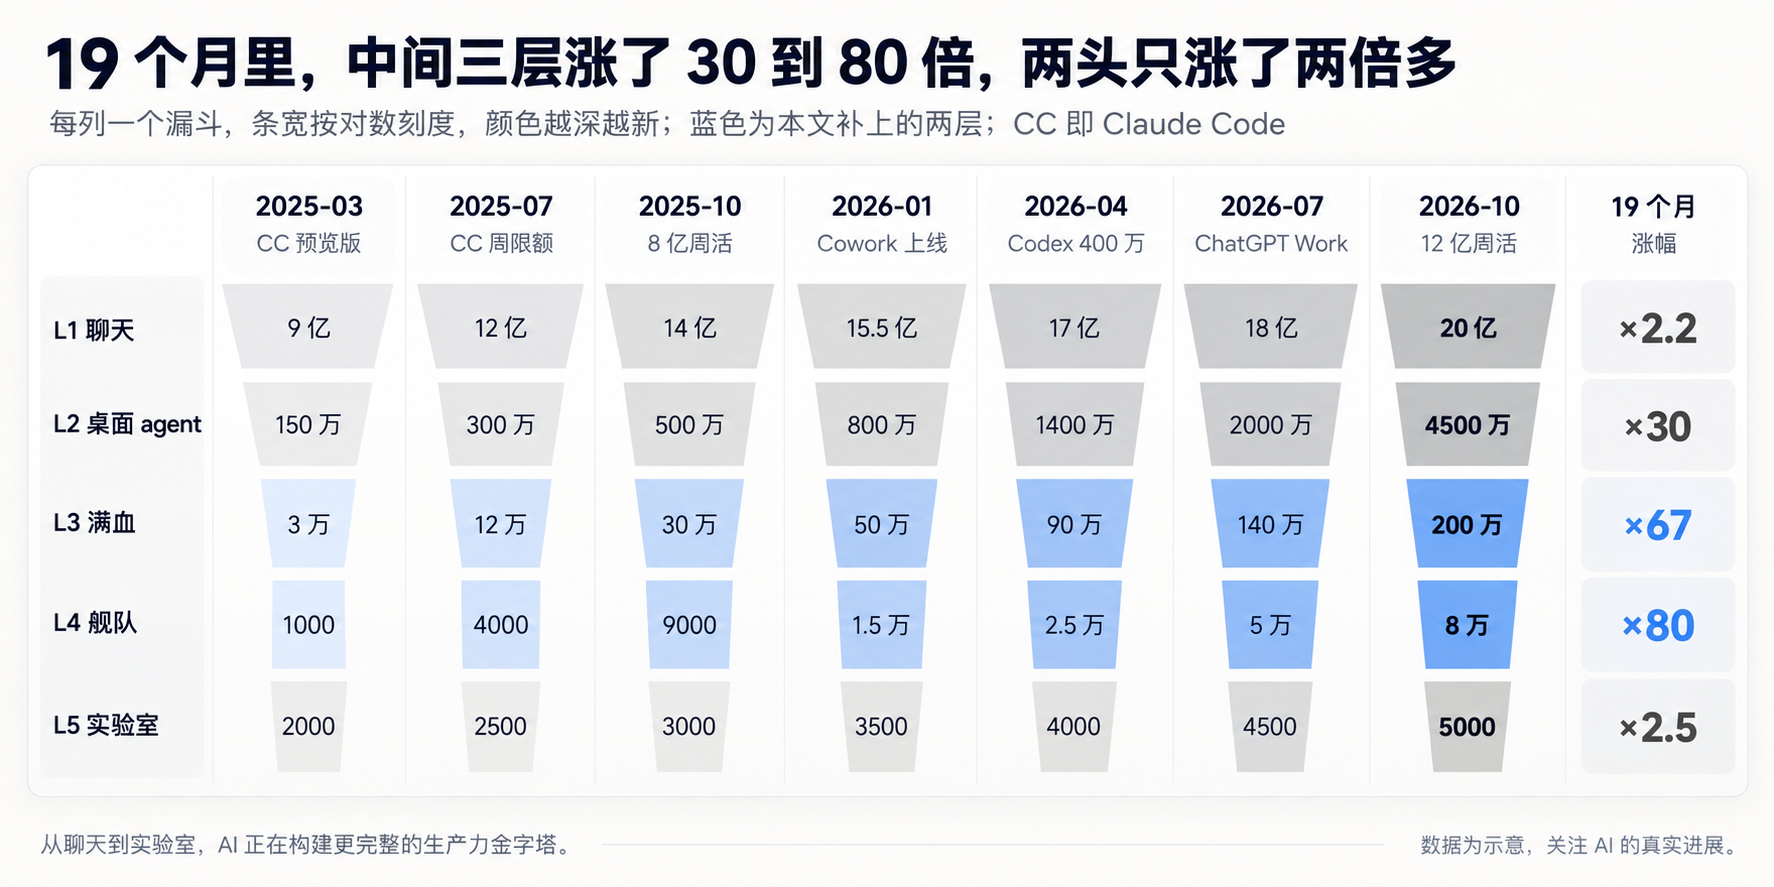
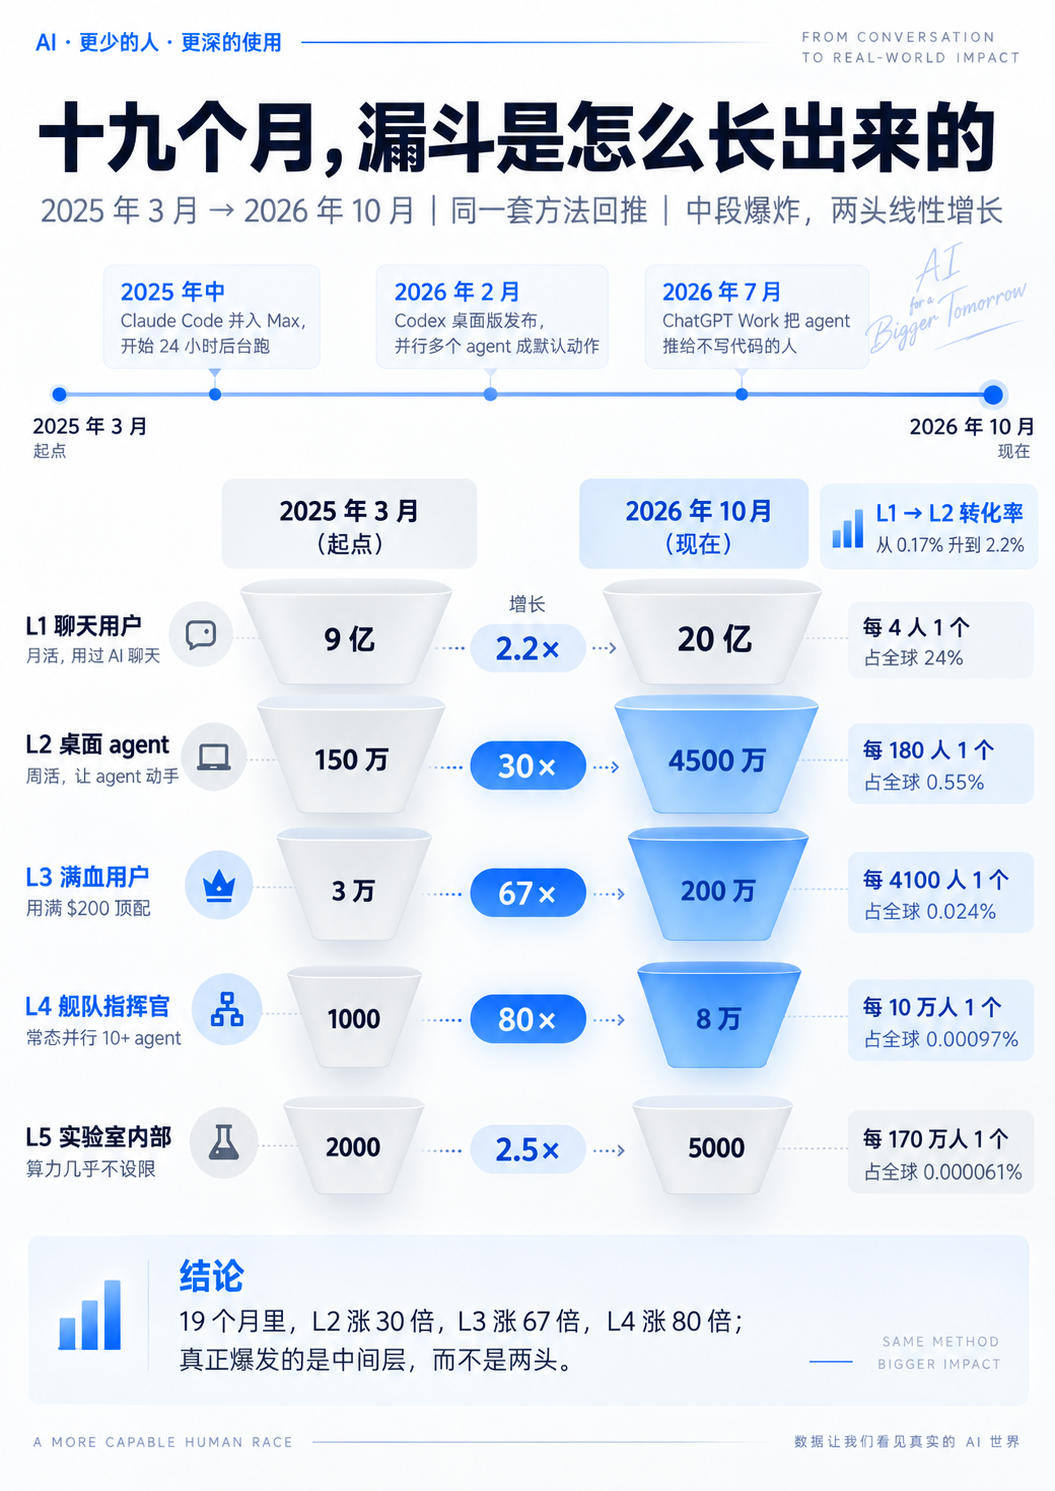
那时 Claude Code 刚发预览版,L2 只有 150 万,L3 约 3 万,L4 满打满算 1000 人,比实验室里的研究员还少。大家不是舍不得花钱,是压根没有能把钱变成生产力的趁手工具。后来有三次关键拐点:
- 2025 年年中:Claude Code 并入固定月费的 Max 订阅,极客们开始 24 小时后台挂机,把官方算力干冒烟,逼得 Anthropic 7 月底上线每周额度限制。
- 2026 年 2 月:Codex 桌面版发布,并行挂多个 Agent 从极客的私房手艺变成了默认操作。
- 2026 年 7 月:ChatGPT Work 把 Agent 交给不写代码的白领,L2 一个季度翻了一倍还多。
为什么说渗透率依然没有那么高
第一,“用过”不等于“用深”。 全球 24% 的人跟 AI 聊过天,真正把活交给 Agent 的只有 0.55%。a16z 在美国也看到了这道落差:近一半的人说用过 AI,每天用的只有 25%,自费买个人订阅的只有 4.5%。
第二,腰部在爆炸,基数却仍然很小。 十九个月里,中间三层涨了 30~80 倍,两头只涨了两倍多。L1 到 L2 的转化率从 0.17% 爬到 2.2%,增速吓人,但绝大多数人仍没跨过去。
第三,人多不代表火力追平。 外面的 L4 与实验室 L5 已经是 16 比 1,但 Claude Mythos 这一级的模型,今年 6 月也只对约 150 家机构开放。我们哪怕把订阅买穿,看到的依然是 Karpathy 口中的“先行预告片”。
第四,卡住 L3 往 L4 跃迁的,越来越是配额。 补贴一收紧,头部的脖子就被卡住。今年 9 月,OpenAI 一度暂停新用户购买 200 美元的 Pro;到 DevDay,推出了每月 500 美元的 Pro 500,恢复上架的 200 美元档额度砍半。Uber 也把每位工程师在单个编程 Agent 上的开销封顶在每月 1500 美元。舰队能开多大,越来越取决于谁愿意为算力买单。
机会在哪儿
网上每天争论“AI 是泡沫还是工业革命”,很多时候只是漏斗不同层的人,拿着完全不同的体验在鸡同鸭讲。看懂了这道落差,机会也就清楚了。
做应用和产品的,最大的金矿在 L1 到 L2 之间。 谁能把门槛踩平,让不会写代码的人也习惯把日常任务交给 Agent,谁就能吃下下一个十倍。a16z 已经看到,个人 Agent 正在向非开发者群体扩散。
做基础设施的,要准备迎接调用主体的变化。 当 L2 从 4500 万涨到 4.5 亿,操作软件的将不再主要是人,而是不知疲倦的 Agent。后台被成千上万个 Agent 并发拉起、读写的数据库和系统,数量会远远超过前台被人点开的 App。
AI 的“深透率”还不高,意味着故事才刚开始。但如果从早期少数到早期大众的这道鸿沟迟迟跨不过去,这波狂热恐怕就该从“安装期”进入崩盘与清算了。